Đã chuyển tiền, đến hẹn không thấy hàng. Nhắn hỏi thì “đang làm”, rồi “xưởng trễ”, rồi im lặng. Đến lúc phải hỏi thẳng chuyện hoàn tiền thì tin nhắn chỉ còn “đã xem”. Đây là kịch bản quen thuộc nhất trong các group cosplay, và cũng là lúc người mua dễ làm sai nhất vì đang sốt ruột.
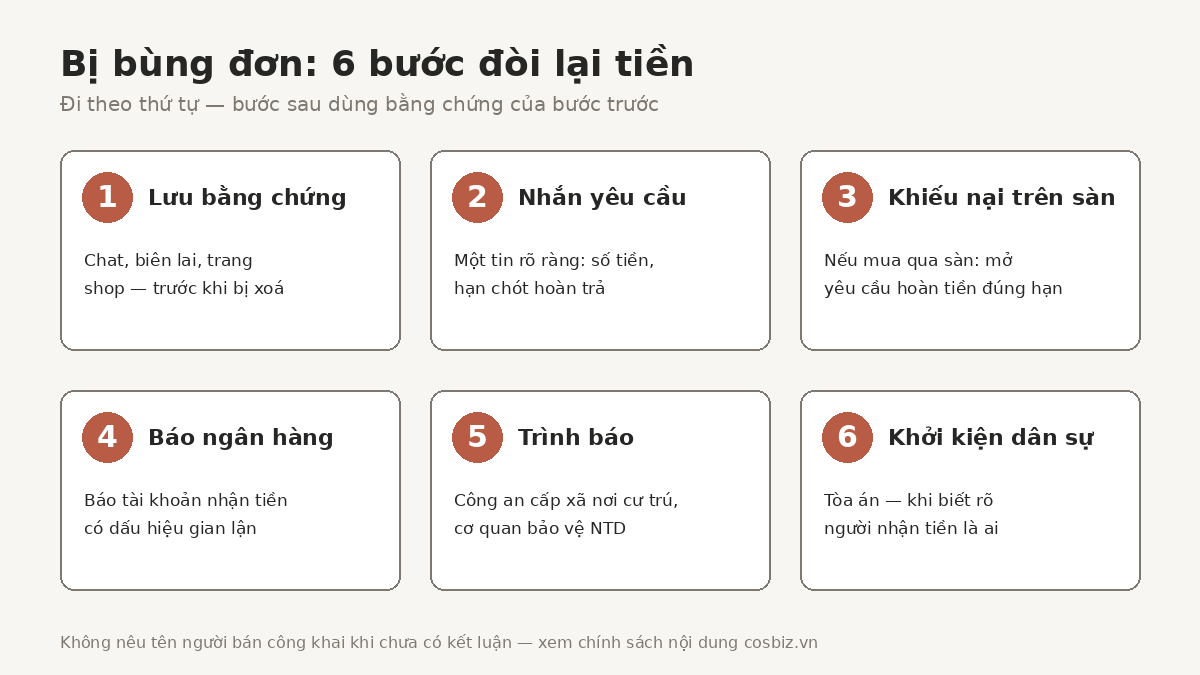
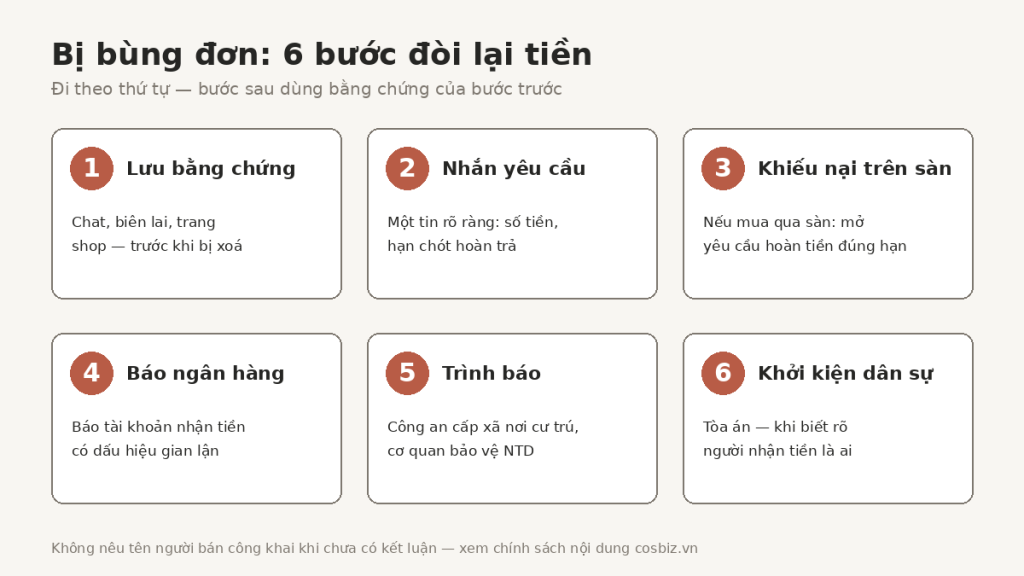
Bài này đi qua các bước theo đúng thứ tự nên làm: bước nào tự làm được ngay, bước nào cần đến sàn, ngân hàng hay cơ quan nhà nước, và vì sao thứ tự lại quan trọng. Bài không nêu tên shop, xưởng hay cá nhân nào, và chỉ mang tính tham khảo, không thay thế tư vấn pháp lý.
Trước hết: trễ hàng, bùng đơn hay lừa đảo?
Ba trường hợp này trông giống nhau trong vài ngày đầu nhưng cách xử lý khác nhau:
- Trễ hàng — người bán vẫn trả lời, đưa ra lý do và mốc mới. Khó chịu, nhưng thường vẫn còn thương lượng được.
- Bùng đơn — người bán đã nhận tiền, không giao hàng và không hoàn tiền, né tránh hoặc ngừng trả lời. Đây là vi phạm thoả thuận, là chuyện dân sự giữa hai bên.
- Có dấu hiệu lừa đảo — ngay từ đầu đã không có hàng thật: tài khoản bán hàng lập vội, ảnh sản phẩm lấy từ nơi khác, nhận tiền xong chặn liên lạc, nhiều người cùng bị một kiểu.
Anh chị không cần tự kết luận mình thuộc trường hợp nào — việc đó là của cơ quan có thẩm quyền. Nhưng phân biệt sơ bộ giúp chọn bước tiếp theo cho đúng, và tránh đẩy một vụ trễ hàng thành cuộc cãi vã công khai khiến hai bên hết đường thương lượng.
Bước 1: Lưu bằng chứng — làm ngay, trước mọi việc khác
Bằng chứng là thứ dễ mất nhất và cần nhất cho tất cả các bước sau. Tin nhắn có thể bị thu hồi, trang bán hàng có thể bị xoá hoặc đổi tên chỉ trong một buổi tối. Nên lưu:
- Toàn bộ đoạn chat từ lúc hỏi giá đến hiện tại — chụp màn hình có thấy rõ tên tài khoản và thời gian, hoặc dùng tính năng xuất/lưu đoạn chat nếu ứng dụng có
- Biên lai chuyển khoản — có số tài khoản nhận, tên chủ tài khoản, số tiền, thời gian và mã giao dịch
- Trang bán hàng hoặc bài đăng — ảnh chụp toàn trang kèm đường dẫn (URL), ghi lại tên hiển thị và đường dẫn trang cá nhân của người bán
- Tin nhắn chốt đơn — mô tả món hàng, giá, mức cọc, hạn giao
- Thông tin liên lạc khác nếu có — số điện thoại, địa chỉ lấy hàng, tài khoản trên nền tảng khác
Lưu bản sao ra ngoài điện thoại (máy tính, ổ đám mây). Không chỉnh sửa, cắt ghép ảnh chụp màn hình — bằng chứng càng nguyên vẹn càng có giá trị.
Bước 2: Gửi một tin nhắn yêu cầu rõ ràng
Trước khi đi tiếp, hãy gửi cho người bán một tin nhắn yêu cầu bằng chữ, bình tĩnh và cụ thể. Tin nhắn này có hai tác dụng: cho người bán một cơ hội cuối để giải quyết, và tạo ra bằng chứng rằng anh chị đã yêu cầu đàng hoàng nhưng không được đáp ứng.
Một tin nhắn mẫu:
“Chào bạn, mình xác nhận lại: ngày [ngày] mình đã chuyển [số tiền] cho đơn [tên món hàng], hẹn giao trước [ngày hẹn]. Đến nay mình chưa nhận được hàng. Mình đề nghị bạn giao hàng hoặc hoàn lại [số tiền] vào tài khoản [số tài khoản] trước [ngày, giờ cụ thể]. Nếu sau thời hạn trên vẫn chưa được giải quyết, mình sẽ làm việc với các bên liên quan theo quy định.”
Nên tránh lời lẽ đe doạ, xúc phạm, hay doạ “bóc phốt”. Một tin nhắn lịch sự mà cứng rắn vừa dễ được phản hồi hơn, vừa đứng được về phía anh chị nếu sau này phải đưa cho bên thứ ba đọc. Thời hạn nên hợp lý — vài ngày, không phải vài giờ.
Nếu người bán phản hồi và hẹn mốc mới, hãy yêu cầu mốc đó bằng chữ, kèm phương án hoàn tiền nếu lại trễ. Nếu đề nghị hoàn một phần, cân nhắc xem số tiền thu lại được có đáng hơn thời gian và công sức theo đuổi tiếp không — đó là lựa chọn của anh chị, không có đáp án đúng chung.
Bước 3: Nếu mua qua sàn — khiếu nại trên sàn trước
Nếu giao dịch diễn ra và thanh toán trên một sàn thương mại điện tử, đây là con đường nhanh và chắc nhất. Các sàn lớn thường giữ tiền của người mua cho đến khi đơn hoàn tất, và có quy trình yêu cầu trả hàng/hoàn tiền riêng.
- Không bấm “Đã nhận hàng” khi chưa nhận được hàng hoặc hàng sai mô tả
- Để ý thời hạn khiếu nại của sàn — mỗi sàn có mốc riêng, quá hạn thì đơn có thể tự động hoàn tất
- Chỉ trao đổi trong khung chat của sàn — sàn thường chỉ xem xét được những gì diễn ra trên nền tảng của họ
Nếu người bán từng mời anh chị “chuyển khoản riêng cho rẻ” hay “nhắn qua ứng dụng khác cho tiện” và anh chị đã làm theo, khoản tiền đó nằm ngoài sự bảo vệ của sàn. Đây cũng là lý do bài mua đồ cosplay online hay mua trực tiếp khuyên giữ thanh toán trên sàn khi có thể.
Bước 4: Báo cho ngân hàng
Nếu đã chuyển khoản trực tiếp và người bán ngừng liên lạc, hãy liên hệ tổng đài hoặc đến quầy ngân hàng của mình, cung cấp mã giao dịch và thông tin tài khoản nhận, trình bày rằng giao dịch có dấu hiệu gian lận.
Cần hiểu đúng kỳ vọng: ngân hàng thường không tự hoàn lại một giao dịch chuyển khoản đã thực hiện thành công, vì việc đó cần có sự đồng ý của người nhận hoặc yêu cầu của cơ quan có thẩm quyền. Nhưng báo sớm vẫn có ích: ngân hàng có thể ghi nhận và phối hợp với ngân hàng bên nhận theo quy trình của họ, và anh chị có thêm một mốc thời gian được ghi nhận chính thức để dùng ở bước sau. Hãy hỏi ngân hàng xem họ cần giấy tờ gì nếu sau này cơ quan công an đề nghị cung cấp thông tin.
Bước 5: Trình báo cơ quan công an hoặc phản ánh tới cơ quan bảo vệ người tiêu dùng
Khi người bán đã chặn liên lạc, không giao hàng, không hoàn tiền, đặc biệt nếu có nhiều người cùng bị, anh chị có thể trình báo tại cơ quan công an cấp xã/phường nơi mình cư trú. Mang theo bản in bằng chứng ở bước 1, biên lai chuyển khoản và giấy tờ tuỳ thân. Cơ quan công an sẽ tiếp nhận, xác minh và xác định vụ việc thuộc loại nào.
Một vài điểm nên biết để kỳ vọng cho đúng:
- Bộ luật Hình sự 2015 có các tội lừa đảo chiếm đoạt tài sản (Điều 174) và lạm dụng tín nhiệm chiếm đoạt tài sản (Điều 175). Nhìn chung, việc xử lý hình sự theo các điều này gắn với giá trị tài sản từ 2.000.000 đồng trở lên, trừ một số trường hợp luật quy định riêng. Với khoản nhỏ hơn, hành vi chiếm đoạt vẫn có thể bị xử phạt hành chính.
- Không phải vụ bùng đơn nào cũng là tội phạm. Nếu người bán vẫn còn đó, thừa nhận khoản nợ nhưng chậm trả, cơ quan công an có thể xác định đây là quan hệ dân sự và hướng dẫn anh chị giải quyết theo con đường dân sự (bước 6).
- Khi nhiều nạn nhân cùng trình báo về một người bán, mỗi người nên trình báo riêng với bằng chứng của mình. Có thể trao đổi với nhau để biết thêm thông tin, nhưng không nên gom tiền nhờ một người “đứng ra lo giúp”.
Nếu người bán là một cửa hàng, hộ kinh doanh hoặc doanh nghiệp, anh chị cũng có thể gửi phản ánh, khiếu nại theo Luật Bảo vệ quyền lợi người tiêu dùng 2023 tới cơ quan quản lý về bảo vệ người tiêu dùng — thường là Sở Công Thương nơi người bán hoạt động.
Bước 6: Khởi kiện dân sự — khi biết rõ người nhận tiền là ai
Nếu đã xác định được danh tính và địa chỉ của người bán (qua thông tin tài khoản, địa chỉ lấy hàng, giấy tờ giao dịch…) mà họ vẫn không trả, anh chị có quyền khởi kiện yêu cầu thực hiện hợp đồng hoặc hoàn trả tiền tại Toà án có thẩm quyền, thường là nơi bị đơn cư trú. Một số điểm chung:
- Thời hiệu khởi kiện tranh chấp hợp đồng là 3 năm kể từ ngày người có quyền biết quyền lợi của mình bị xâm phạm (Điều 429 Bộ luật Dân sự 2015).
- Vụ việc có thể được hoà giải trước khi đưa ra xét xử. Nhiều tranh chấp nhỏ được giải quyết ngay ở giai đoạn này.
- Khởi kiện có chi phí (án phí, đi lại, thời gian). Với các khoản vài trăm nghìn đồng, anh chị nên cân nhắc thực tế trước khi chọn con đường này.
Nếu khoản tiền lớn, hoặc đang có tranh chấp phức tạp (ví dụ đã nhận hàng nhưng hàng sai nặng so với thoả thuận), nên hỏi ý kiến luật sư hoặc trung tâm trợ giúp pháp lý trước khi nộp đơn.
Những việc không nên làm khi đang bức xúc
- Không trả thêm “phí” để được hoàn tiền. Người bán bất ngờ đòi “phí huỷ đơn”, “phí mở khoá tài khoản” mới hoàn được — gần như chắc chắn là chiêu lừa tiếp.
- Cảnh giác với “dịch vụ lấy lại tiền”. Sau khi anh chị đăng bài kể chuyện, có thể xuất hiện người nhắn riêng tự nhận là “hacker”, “người quen trong ngân hàng”, “bên công an” hứa đòi lại tiền với điều kiện trả phí trước. Đây là kiểu lừa đảo nhắm vào người vừa bị lừa. Cơ quan nhà nước không liên hệ qua tin nhắn mạng xã hội để thu phí.
- Không đăng thông tin cá nhân của người bán (số căn cước, địa chỉ nhà, ảnh người thân) lên mạng. Kể cả khi mình đúng, việc này có thể khiến anh chị gặp rắc rối pháp lý và làm hỏng vụ việc.
- Cẩn trọng khi kể chuyện trong group. Nếu muốn cảnh báo cộng đồng, hãy kể đúng những gì đã xảy ra, kèm bằng chứng, tránh suy diễn và lời lẽ xúc phạm. Đưa thông tin sai sự thật về người khác, dù vô tình, có thể bị xử lý theo quy định pháp luật.
- Không tự “xử” người bán ngoài đời. Mọi việc cưỡng ép đòi tiền đều có thể biến anh chị từ người bị hại thành người vi phạm.
Phòng ngừa cho lần sau
Không có cách nào loại bỏ hoàn toàn rủi ro bùng đơn, nhưng phần lớn rủi ro giảm rõ khi:
- Kiểm tra người bán trước khi đặt, theo bảng 12 tiêu chí tự đánh giá shop cosplay
- Cọc ở mức tương xứng với loại giao dịch và chốt rõ chuyện hoàn cọc bằng chữ — xem bài đặt cọc đồ cosplay: cọc bao nhiêu là hợp lý
- Chia thanh toán theo mốc với đơn đặt may dài ngày, thay vì trả hết một lần
- Giữ thanh toán trên sàn khi mua qua sàn
- Đặt sớm, chừa khoảng đệm trước ngày fes để không bị ép phải chấp nhận điều kiện xấu vì gấp
Tóm lại
Khi bị bùng đơn, thứ tự quan trọng hơn tốc độ: lưu bằng chứng trước, yêu cầu bằng chữ sau, rồi mới đến sàn, ngân hàng, cơ quan chức năng. Mỗi bước tạo nền cho bước tiếp theo. Bước bị bỏ qua nhiều nhất là bước 1, và đó cũng là bước không làm lại được.
Các hướng dẫn khác cho người mới có trong Cẩm nang cosplay, và các bài về dịch vụ dành cho coser tại chuyên mục Dịch vụ cosplay.
Cosbiz không đăng bài nêu đích danh cá nhân hay cửa hàng trong nội dung cảnh báo. Lý do được nêu tại trang Chính sách nội dung & đính chính. Bài viết mang tính tham khảo, không thay thế tư vấn pháp lý; quy định có thể thay đổi, anh chị nên kiểm tra lại với cơ quan có thẩm quyền khi xử lý vụ việc cụ thể.